排序的投資人類型地圖
4-5 組按階段、投資額度、領域和地區篩選出的投資人類型,分成主攻、次要和機會型——你清楚知道前 20 小時該花在哪。
工具任務
多數創辦人不是敗在講簡報,而是敗在瞄準。與其對著名單群發陌生開發信,不如先弄清哪些投資人類型真正符合你的階段、投資額度、領域和資本路線,哪些注定浪費時間,然後拿著一份今天就能執行的開發計畫出發。
填寫專案、階段、目標募資額和資本路線——粗略也沒關係。你會得到按優先順序排列的投資人類型地圖、可查證的候選機構、聯絡方式線索、基金類型取捨說明,以及本週就能執行的開發行動手冊。整份計畫可一鍵複製為 Markdown,直接交接給共同創辦人、顧問或放進 CRM。
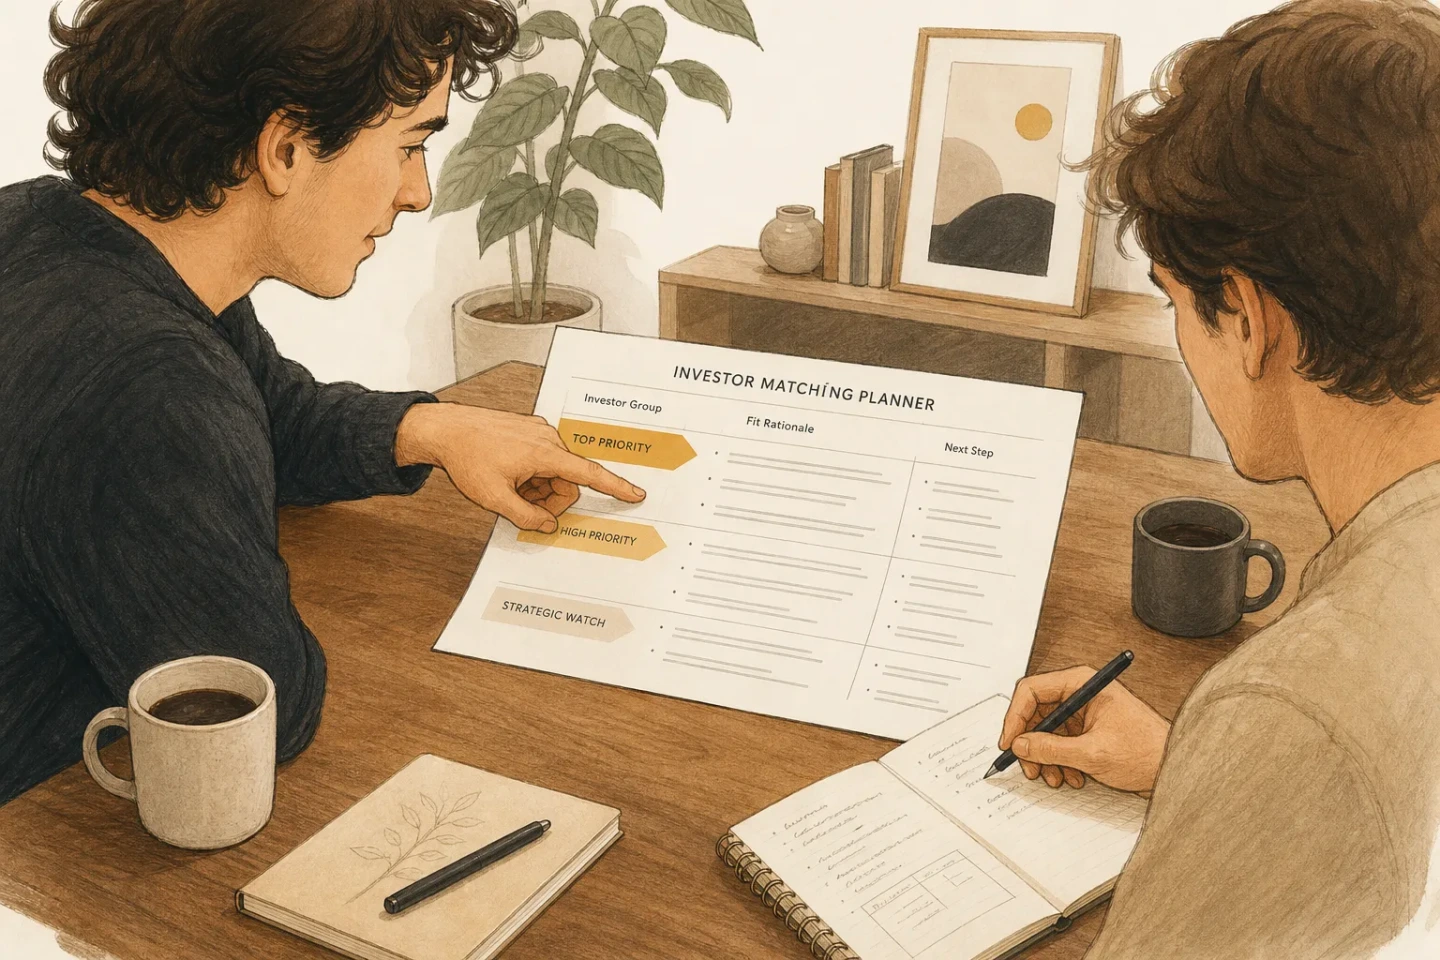
4-5 組按階段、投資額度、領域和地區篩選出的投資人類型,分成主攻、次要和機會型——你清楚知道前 20 小時該花在哪。
每組投資人都附上針對你專案的適合理由,以及會被拒絕的訊號和主題錯配點——減少注定沒結果的溝通。
每組指向可驗證的名單來源——OpenVC、VC Sheet、Crunchbase、LinkedIn 篩選、IT桔子等——並附上搜尋提示。
針對每個優先方向,結果會直接給出待查證的候選機構、需要核實的近期動態、聯絡方式線索、X/Twitter 或 LinkedIn 搜尋路徑,以及開發切入點。
人民幣與美元結構、天使與機構、CVC 的附加條件、引導基金的在地要求——結合你的專案解釋取捨,而不是一份通用名詞表。
本週可執行的順序動作:材料準備、名單搭建、引薦關係梳理、陌生開發信結構和跟進節奏——按你有無人脈分別給路徑。
資本世界大致分為幾種原型。知道每種投資人在玩什麼遊戲,瞄準就完成了一半。
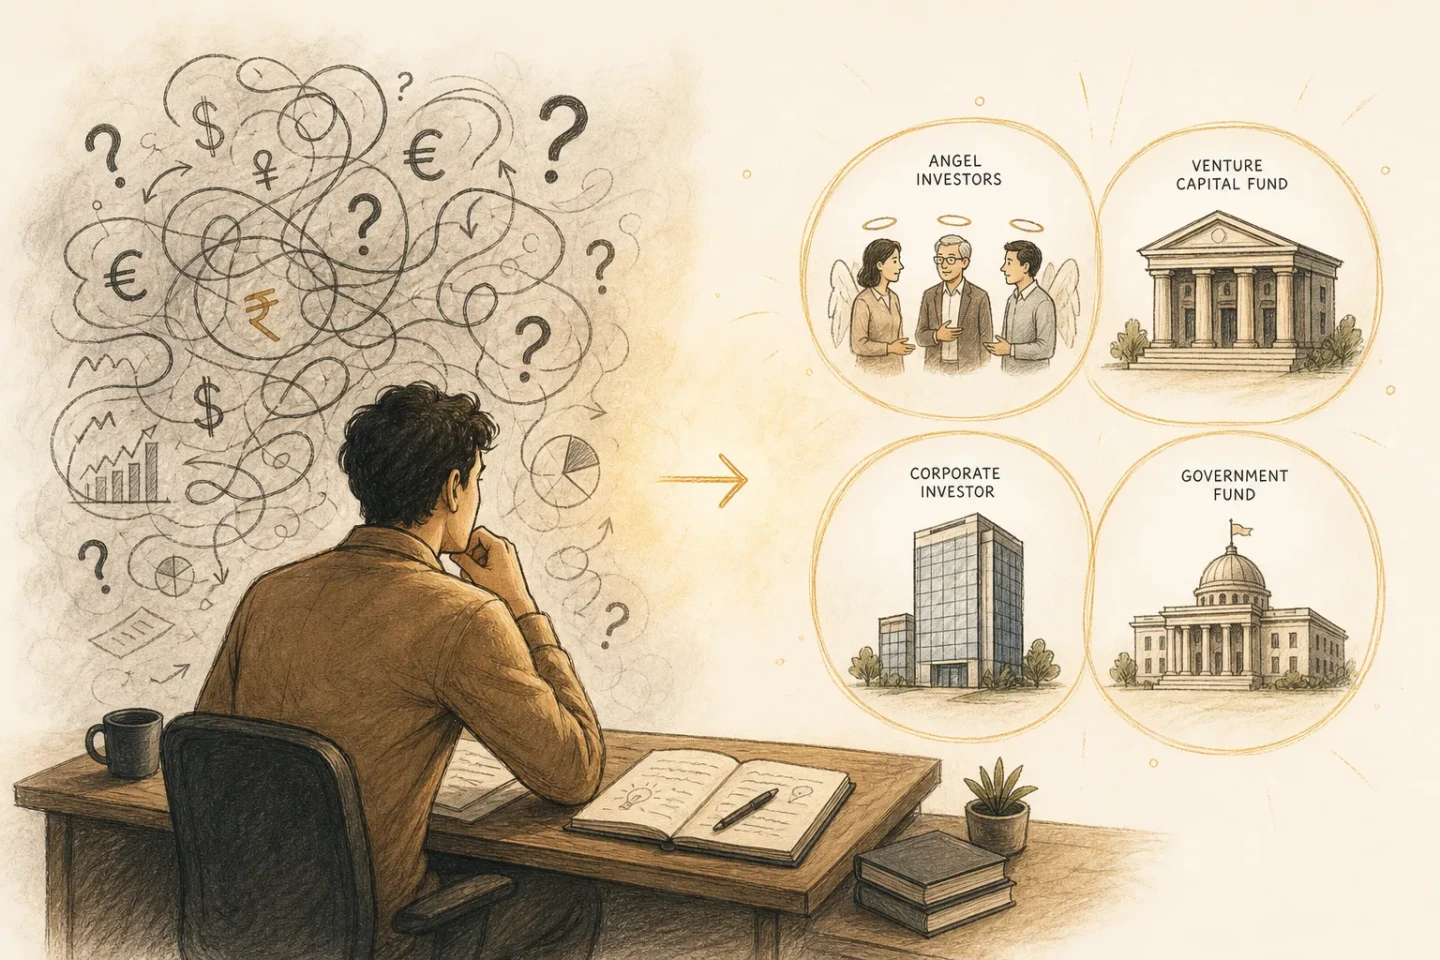
以人民幣募資和投資,偏好境內結構,退出路徑以境內為主。LP 常帶政策或產業訴求——如果你的市場和營收都在中國大陸,這是主路線。
透過離岸結構(開曼/BVI + VIE 或 ODI)投資,看全球市場和海外上市退出。使用者、營收或團隊國際化時適合——但撥款前先過結構關。
個人出資、金額小、決策快,賭的是創辦人。想法/原型階段最現實的第一筆錢——通常靠人、產品和社群開發,而不是冷冰冰的資料庫。
帶策略訴求的產業資本:生態、供應鏈或產品協同。能帶通路和背書——也帶附加條件:排他要求、資訊取得權、更慢的流程。
政策驅動的資本,多透過子基金出資,帶在地要求:註冊地、就業或產業契合。看起來便宜的錢,背後是實打實的屬地承諾。
加速器用小額投資換取節奏、Demo Day 和人脈網路——缺資源時很值。家辦出資靈活,但天然低調、靠引薦進入。
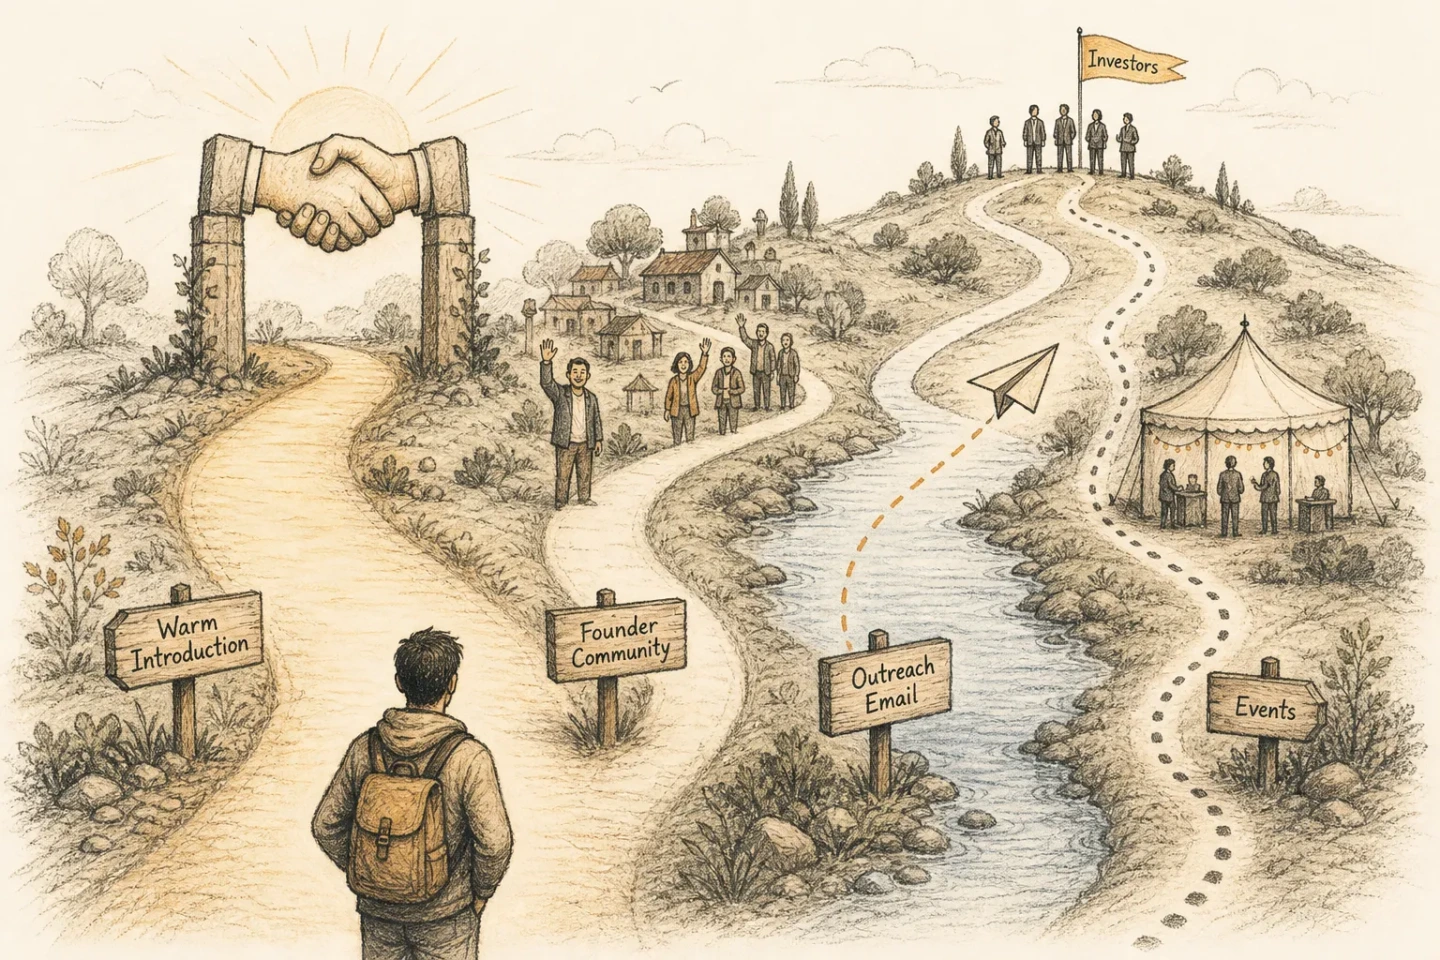
會,但會以「待查證候選線索」呈現。結果會包含機構名、為什麼可能適合、需要核實的近期動態、官網/聯絡頁路徑、LinkedIn 或 X/Twitter 搜尋路徑、被投創辦人引薦角度和可複製的查證搜尋語句。它不會聲稱這些聯絡方式一定最新,也不會保證回覆。
簡版判斷:你的市場、營收幣種和退出路徑在哪?主打中國大陸市場、人民幣營收的業務通常走人民幣路線;面向全球使用者的產品偏美元(需要搭離岸結構)。報告會針對你的情況明確給出判斷並解釋結構後果——該兩條路都留時也會說明。
冷啟動很常見,計畫會繞開這個短板:優先順序會轉向能透過產品和社群接觸到的天使與加速器、被投創辦人內推,以及具體的陌生開發信結構——為什麼是這家基金、三句話、一個小請求、兩次跟進。在表單裡選「冷啟動」,行動手冊會相應調整。
天使很少待在資料庫裡等陌生開發信——他們透過人和產品做投資。產出最高的入口:創業者社群和加速器 Demo Day、AngelList 和 OpenVC 的天使篩選、你產品所服務行業裡的資深從業者,以及你領域裡剛成功出場的創辦人。如果天使在你的計畫裡排位靠前,行動手冊會告訴你先從哪個入口下手。
想拿創投的錢,先誠實地給自己做資格判斷:多數創投基金需要可規模化的市場、可複製的成長證據,以及和基金規模相符的投資額度。報告會告訴你創投現在到底該不該進你的計畫——如果該,去 OpenVC、VC Sheet 或 Crunchbase 裡按什麼主題篩選,而不是對著全量創投名單硬掃。
在早期輪次,它能替代你付費給 FA 的第一件事:搞清該找誰、怎麼開發。它不談條款、不代跑流程、不做引薦。把計畫複製成 Markdown,用來判斷自己到底還需不需要 FA——或者用它高效地給 FA 交代背景。
直接選「不確定」——這個選項就是為此設計的。報告會根據你的進展和目標金額替你判斷階段和路線並給出理由,目標金額和目前能證明的東西對不上時也會直接指出。
你的輸入只用於本次生成報告,不會被公開發布。但仍建議不要貼上未公開的財務數據或你不會寫進給投資人第一封信裡的機密。