排序的资方类型地图
4-5 组按阶段、票额、赛道和地区匹配的资方类型,分成主攻、次要和机会型——你清楚知道前 20 小时该花在哪。
工具任务
多数创始人不是败在讲 BP,而是败在瞄准。与其对着名单群发冷邮件,不如先弄清哪些资方类型真正匹配你的阶段、票额、赛道和资本路线,哪些注定浪费时间,然后拿着一份今天就能执行的触达计划出发。
填写项目、阶段、目标融资额和资本路线——粗糙也没关系。你会得到按优先级排序的资方类型地图、可查证的候选机构、联系方式线索、基金类型取舍说明,以及本周就能执行的触达行动手册。整份计划可一键复制为 Markdown,直接交接给联创、顾问或放进 CRM。
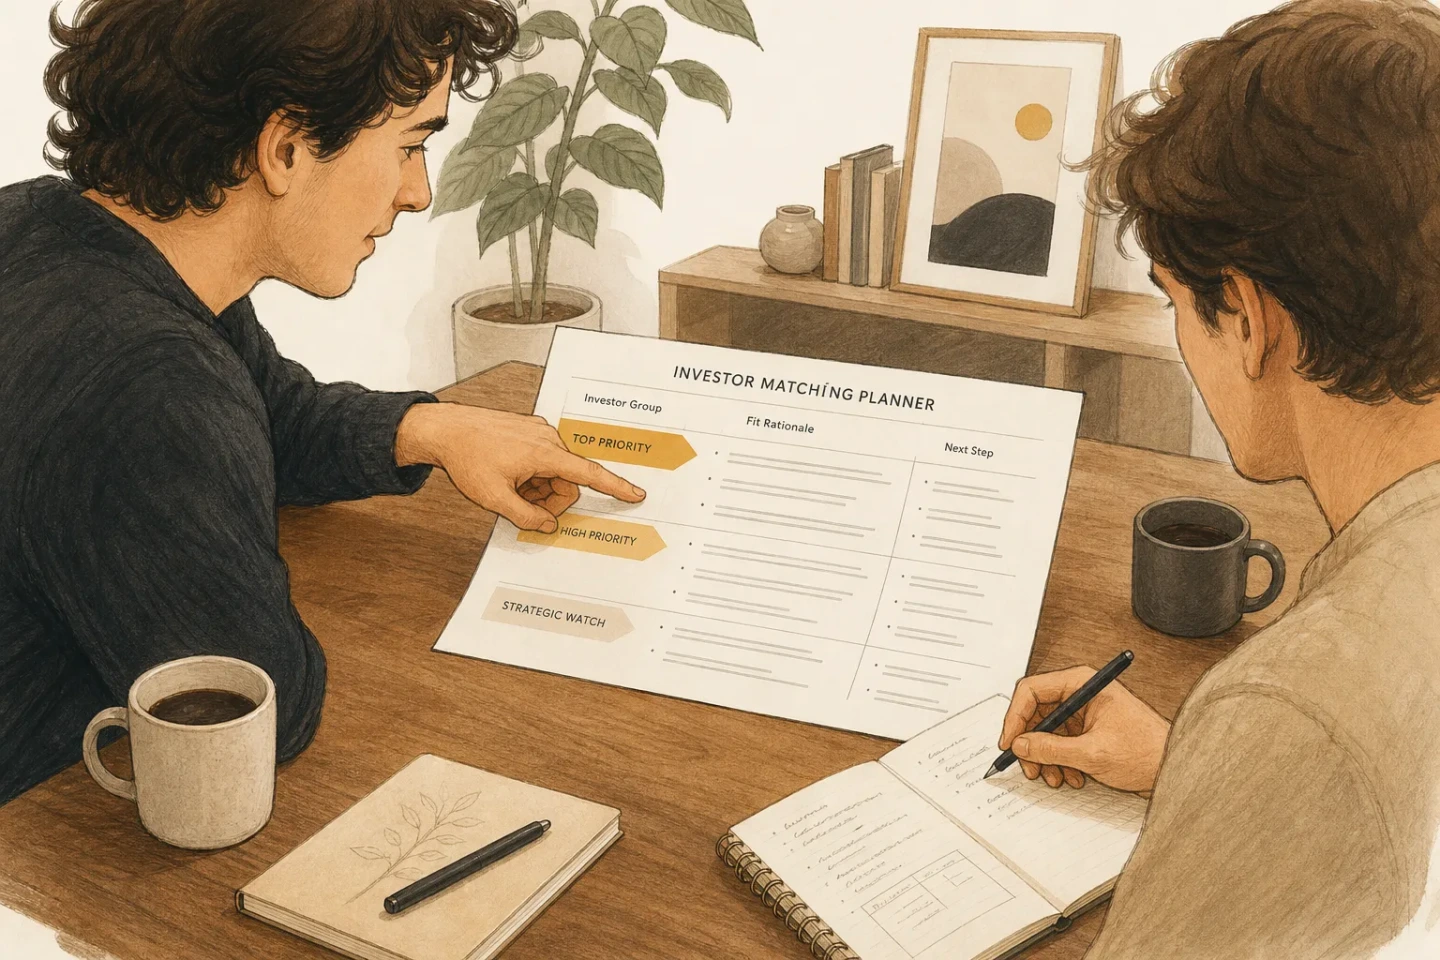
4-5 组按阶段、票额、赛道和地区匹配的资方类型,分成主攻、次要和机会型——你清楚知道前 20 小时该花在哪。
每组资方都附上针对你项目的匹配理由,以及会被拒绝的信号和主题错配点——减少注定没结果的沟通。
每组指向可验证的名单来源——OpenVC、VC Sheet、Crunchbase、LinkedIn 筛选、IT桔子等——并附上检索提示。
针对每个优先方向,结果会直接给出待查证的候选机构、需要核实的近期动态、联系方式线索、X/Twitter 或 LinkedIn 搜索路径,以及外联切入点。
人民币与美元结构、天使与机构、CVC 的附加条件、引导基金的落地要求——结合你的项目解释取舍,而不是一份通用名词表。
本周可执行的顺序动作:材料准备、名单搭建、引荐关系梳理、冷邮件结构和跟进节奏——按你有无人脉分别给路径。
资本世界大致分为几种原型。知道每种资方在玩什么游戏,瞄准就完成了一半。
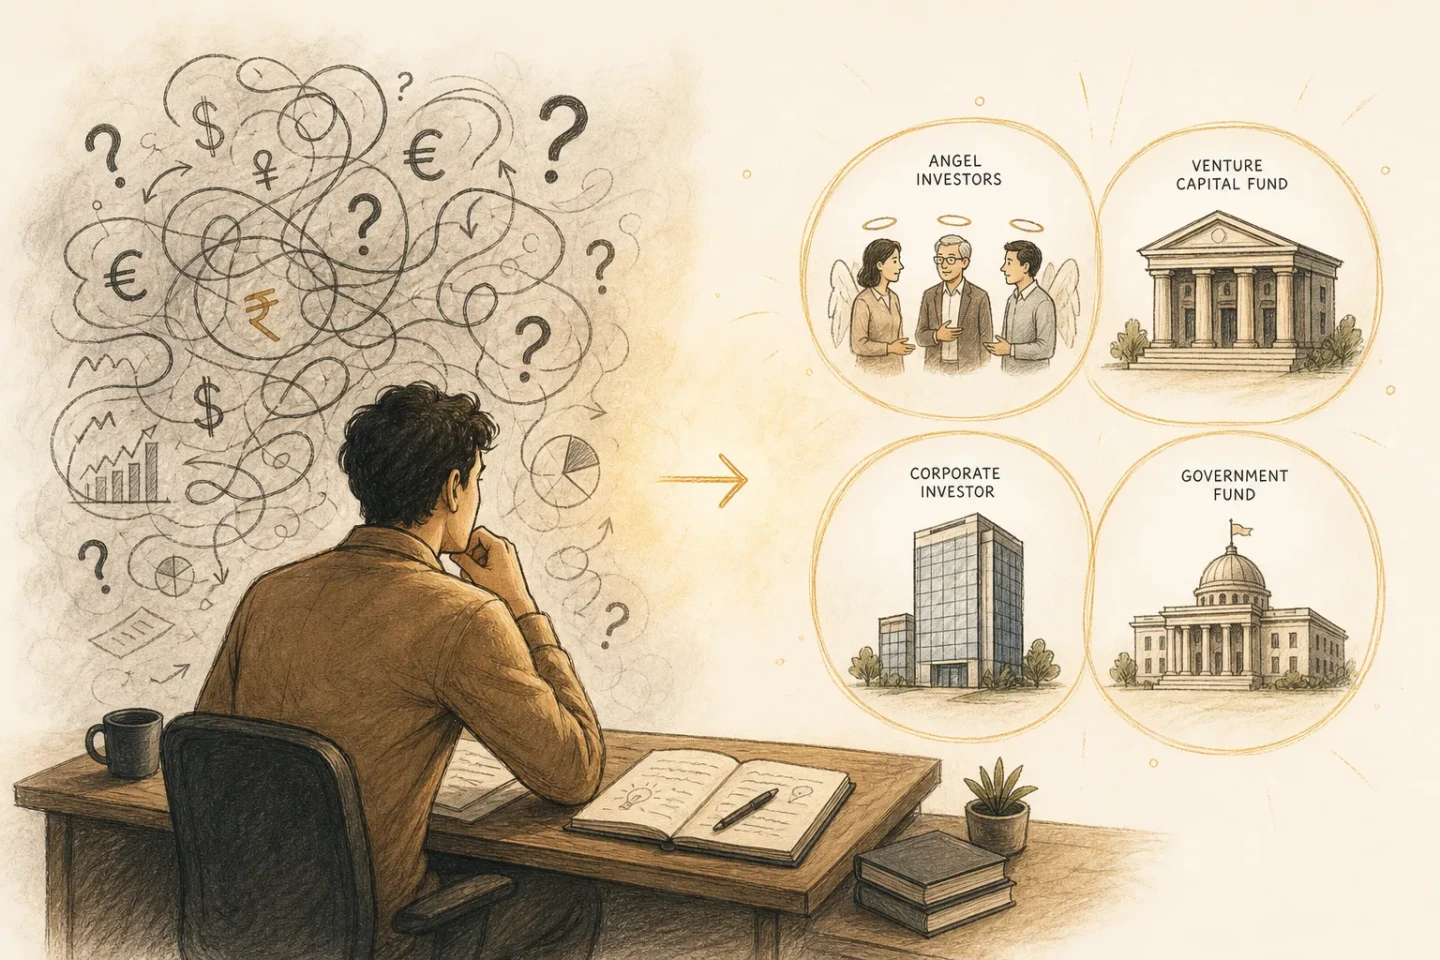
以人民币募资和投资,偏好境内结构,退出路径以境内为主。LP 常带政策或产业诉求——如果你的市场和收入都在国内,这是主路线。
通过离岸结构(开曼/BVI + VIE 或 ODI)投资,看全球市场和海外上市退出。用户、收入或团队国际化时匹配——但打款前先过结构关。
个人出资、金额小、决策快,赌的是创始人。想法/原型阶段最现实的第一笔钱——通常靠人、产品和社群触达,而不是冷冰冰的数据库。
带战略诉求的产业资本:生态、供应链或产品协同。能带渠道和背书——也带附加条件:排他要求、信息权、更慢的流程。
政策驱动的资本,多通过子基金出资,带落地要求:注册地、就业或产业契合。看起来便宜的钱,背后是实打实的属地承诺。
加速器用小额投资换取节奏、Demo Day 和人脉网络——缺资源时很值。家办出资灵活,但天然低调、靠引荐进入。
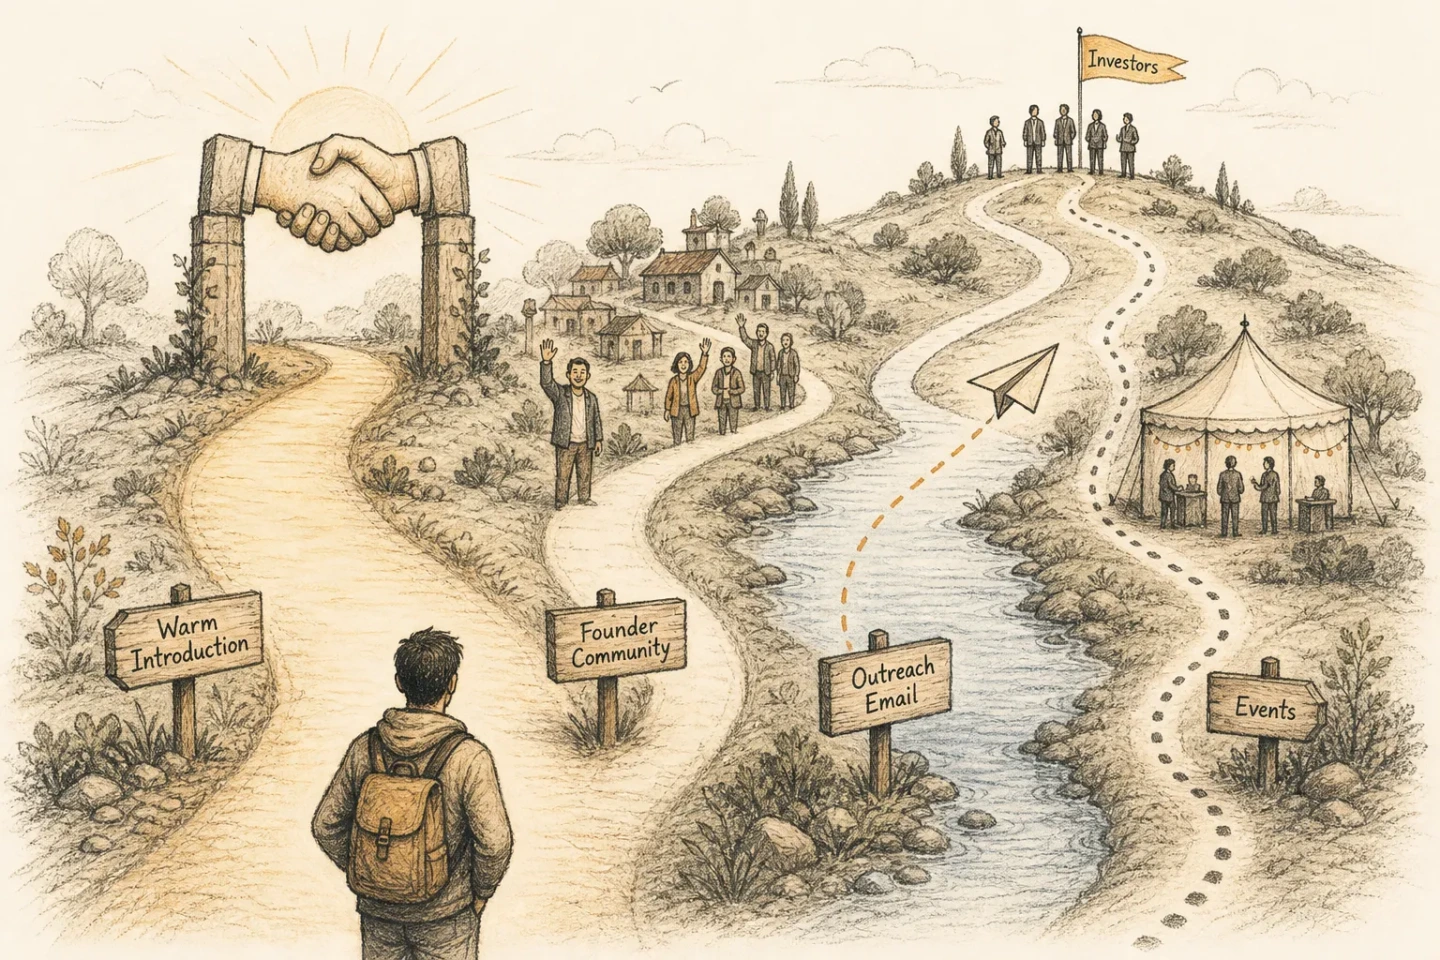
会,但会以“待查证候选线索”呈现。结果会包含机构名、为什么可能匹配、需要核实的近期动态、官网/联系页路径、LinkedIn 或 X/Twitter 搜索路径、被投创始人引荐角度和可复制的查证搜索语句。它不会声称这些联系方式一定最新,也不会保证回复。
简版判断:你的市场、收入币种和退出路径在哪?主打国内市场、人民币收入的业务通常走人民币路线;面向全球用户的产品偏美元(需要搭离岸结构)。报告会针对你的情况明确给出判断并解释结构后果——该两条路都留时也会说明。
冷启动很常见,计划会绕开这个短板:优先级会转向能通过产品和社群触达的天使与加速器、被投创始人内推,以及具体的冷邮件结构——为什么是这家基金、三句话、一个小请求、两次跟进。在表单里选“冷启动”,行动手册会相应调整。
天使很少待在数据库里等冷邮件——他们通过人和产品做投资。产出最高的入口:创业者社群和加速器 Demo Day、AngelList 和 OpenVC 的天使筛选、你产品所服务行业里的资深从业者,以及你赛道里刚退出的创始人。如果天使在你的计划里排位靠前,行动手册会告诉你先从哪个入口下手。
想拿 VC 的钱,先诚实地给自己做资格判断:多数 VC 基金需要可规模化的市场、可复制的增长证据,以及和基金体量匹配的票额。报告会告诉你 VC 现在到底该不该进你的计划——如果该,去 OpenVC、VC Sheet 或 Crunchbase 里按什么主题筛选,而不是对着全量 VC 名单硬扫。
在早期轮次,它能替代你付费给 FA 的第一件事:搞清该找谁、怎么触达。它不谈条款、不代跑流程、不做引荐。把计划复制成 Markdown,用来判断自己到底还需不需要 FA——或者用它高效地给 FA 交代背景。
直接选“不确定”——这个选项就是为此设计的。报告会根据你的进展和目标金额替你判断阶段和路线并给出理由,目标金额和当前能证明的东西对不上时也会直接指出。
你的输入只用于本次生成报告,不会被公开发布。但仍建议不要粘贴未公开的财务数据或你不会写进给投资人第一封邮件里的机密。